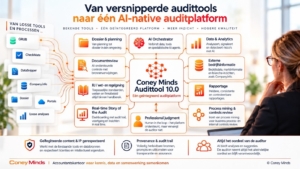
Wie al wat langer in de auditpraktijk rondloopt, kent het beeld. In de loop der jaren hebben we voor vrijwel ieder probleem een aparte tool aangeschaft. Voor het dossier, voor data-analyse, voor documentreview, voor jaarrekeningchecklists, voor bedrijfsinformatie, voor portals, voor rapportage en inmiddels ook voor AI. Elke tool had op het moment van aanschaf een logische reden. Vaak loste hij ook echt iets op. Alleen hebben we nooit meer opnieuw naar het geheel gekeken.
Daardoor werken auditors nu in een landschap dat vooral historisch is gegroeid. Een dossierpakket vormt de kern, maar daaromheen hangt een hele serie toepassingen die ieder een stukje van het proces afdekken. De ene tool haalt data uit documenten, de andere helpt bij de jaarrekeningcontrole, een derde levert externe informatie en een vierde ondersteunt analyses. Vervolgens moeten uitkomsten weer terug het dossier in, vaak inclusief screenshots, exports, memo’s en handmatige vastlegging.
Dat voelt steeds minder als digitalisering en steeds meer als digitale logistiek.
Daar komt nog bij dat we voor vrijwel ieder onderdeel opnieuw licenties betalen. Per gebruiker, per module, per database of per toepassing. Dat model is begrijpelijk zolang iedere applicatie een afzonderlijke functie heeft. Maar nu AI steeds beter in staat is om systemen, bronnen en workflows met elkaar te verbinden, begint de vraag te wringen of we deze hele softwarestapel vandaag opnieuw zo zouden bouwen. Waarschijnlijk zouden we dat anders aanpakken.
Niet langer denken vanuit applicaties
Als we vandaag vanaf nul zouden beginnen, zouden we waarschijnlijk niet eerst een lijst met softwareleveranciers maken. We zouden beginnen bij het proces en bij de vraag welke informatie en functionaliteit de auditor nodig heeft om zijn werk goed te doen. Hij / Zij moet begrijpen wat de onderneming doet, risico’s herkennen, data kunnen analyseren, documenten kunnen beoordelen, relevante regelgeving kunnen raadplegen, externe informatie kunnen ophalen, uitgevoerde werkzaamheden kunnen vastleggen en uiteindelijk een reproduceerbare conclusie kunnen trekken.
In het huidige model zijn voor al die functies vaak aparte applicaties ontstaan. In een AI-native omgeving hoeft dat niet per se zo te blijven. De auditor zou eerder een procedure starten of een vraag stellen, waarna het platform bepaalt welke bron, engine of gespecialiseerde toepassing daarvoor nodig is. De gebruiker hoeft dan niet noodzakelijk meer zelf naar Company.info, een jaarrekeningchecklist, een documenttool of een aparte analyseomgeving. Die functies kunnen onder de motorkap beschikbaar blijven, maar worden onderdeel van één gecontroleerde workflow.
Dat lijkt mij logischer dan nog vijf extra AI-knoppen toevoegen aan vijf verschillende bestaande applicaties.
Het dossier blijft cruciaal
Daarmee verdwijnt het controledossier niet. Integendeel. In audit draait het uiteindelijk om aantoonbaarheid. Niet alleen om de vraag of een conclusie logisch klinkt, maar ook om de vraag waar die conclusie vandaan komt, welke bron is gebruikt, welke procedure is uitgevoerd, welke parameters zijn toegepast en wie uiteindelijk het professionele oordeel heeft gevormd.
Juist daarom geloof ik niet in het idee dat een taalmodel zelfstandig audit evidence oplevert. Een LLM kan ondersteunen bij analyse, structurering, voorbereiding en documentatie. Het kan verbanden herkennen en uitzonderingen signaleren, maar dat is iets anders dan controle-informatie waarop je zonder meer kunt steunen.
In een goed ontworpen platform wordt de AI-uitkomst daarom niet het eindpunt, maar onderdeel van een controleerbare keten. De gebruikte bron, versie, dataset, bewerking, uitkomst en menselijke validatie moeten zichtbaar blijven. Het dossier verandert dan misschien wel van vorm. Minder handmatig gevuld archief en meer registratielaag van wat mens en machine samen hebben gedaan. Dat lijkt mij een veel interessantere
ontwikkeling dan een chatbot naast het huidige dossierpakket zetten.
Dan komt vanzelf de licentievraag
Wie dit doordenkt, komt ook uit bij een minder sexy onderwerp: intellectueel eigendom.
Het is verleidelijk om bij AI te denken dat je alles in één kennisomgeving kunt stoppen. Regelgeving, checklists, vakliteratuur, databronnen, interne procedures, klantdocumentatie en externe informatie. Technisch kan dat steeds makkelijker, maar technisch kunnen en juridisch mogen zijn niet hetzelfde.
Veel van de kennis die wij dagelijks gebruiken is beschermd. Dat geldt voor commerciële databases, vakinhoudelijke publicaties, standaarden, checklists en andere content waarvoor organisaties licenties afsluiten. Een gebruiksrecht om informatie in een applicatie te raadplegen betekent niet automatisch dat je diezelfde informatie ook mag kopiëren, embedden, opslaan in een vector database of via een eigen AI-platform opnieuw beschikbaar mag stellen. Dat wordt extra relevant zodra een accountantskantoor zo’n omgeving niet alleen intern gebruikt, maar er uiteindelijk ook diensten mee ondersteunt of verkoopt. Daarom moet respect voor intellectueel eigendom geen juridische controle achteraf worden, maar onderdeel van de architectuur.
Een toekomstig auditplatform hoeft niet alle kennis zelf te bezitten. Veel logischer is dat gespecialiseerde leveranciers hun inhoud beschikbaar stellen via gecontroleerde koppelingen, API’s of andere licentievormen. Het AI-platform kan die bronnen vervolgens raadplegen binnen de toegestane voorwaarden, zonder te doen alsof de onderliggende kennis daarmee eigendom van het platform wordt.
Dat model is volgens mij uiteindelijk ook duurzamer. Niet alleen juridisch, maar ook inhoudelijk. De bronhouder blijft verantwoordelijk voor actualiteit en kwaliteit van zijn content, terwijl het auditplatform verantwoordelijk blijft voor de manier waarop die informatie in het proces wordt gebruikt.
Minder software betekent niet minder specialisatie
Dat betekent ook niet dat partijen als Wolters Kluwer, DataSnipper, Company.info of andere gespecialiseerde leveranciers overbodig worden. Hun waarde kan juist groter worden, maar op een andere plek in de keten.
Een leverancier van verslaggevingskennis hoeft misschien niet ook de volledige auditworkflow te willen bezitten. Een documentanalysepartij hoeft niet het dossier te worden. Een databedrijf hoeft geen AI-assistent voor auditors te bouwen.
Ze kunnen zich concentreren op waar ze echt goed in zijn en hun functionaliteit beschikbaar maken aan een groter platform.
Voor accountantskantoren verschuift de economische vraag dan wel. Als dezelfde functionaliteit via één omgeving kan worden aangeroepen, is het steeds minder logisch om voor iedere losse gebruikersinterface opnieuw een volledige seat licence af te nemen. Dan kom je eerder uit op een model met één platform, daarnaast usage-based toegang tot gespecialiseerde data en gelicentieerde content, en misschien nog een beperkt aantal engines voor specifieke taken. Dat is een fundamenteel ander model dan het huidige landschap.
De moeilijkste vragen zijn niet technisch
De ironie is dat de techniek waarschijnlijk niet het grootste probleem wordt.
Veel van wat hier beschreven wordt, is vandaag al mogelijk. AI kan documenten lezen, informatie classificeren, externe bronnen raadplegen, analyses starten, resultaten samenvatten en workflows ondersteunen.
De echte vragen zijn professioneler van aard. Wie is verantwoordelijk voor een uitkomst? Welke bron is gebruikt en welke versie? Mag die bron überhaupt op deze manier worden gebruikt? Hoe wordt voorkomen dat vertrouwelijke klantinformatie onbedoeld in een verkeerde omgeving terechtkomt? Hoe houden we analyses reproduceerbaar? Wanneer moet een mens verplicht ingrijpen? En hoe zorgen we ervoor dat de auditor niet alleen sneller werkt, maar ook blijft begrijpen wat er gebeurt?
Voor mij ligt daar de echte kwaliteitstoets van een toekomstig auditplatform. Niet in hoe overtuigend het kan antwoorden, maar in de mate waarin het kan aantonen welke informatie is gebruikt, welke stappen zijn gezet en waar het professionele oordeel van de auditor begint.
We moeten opnieuw beginnen
De accountancysector praat veel over AI in bestaande software. Iedere leverancier, ook de nieuwe, komt inmiddels met copilots, assistants, agents en slimme zoekfuncties. Dat is allemaal nuttig, maar misschien denken we nog te veel vanuit het bestaande landschap. Als we vandaag werkelijk opnieuw zouden beginnen, zouden we waarschijnlijk niet eerst vragen welke tool we voor documentanalyse willen, welke voor jaarrekeningcontrole en welke voor bedrijfsinformatie.
We zouden vragen welke informatie en functionaliteit nodig is om een controle goed, efficiënt en reproduceerbaar uit te voeren. Daarna zouden we gespecialiseerde bronnen en engines koppelen waar ze waarde toevoegen, met respect voor hun intellectuele eigendom en licentievoorwaarden. En pas daarna zouden we bepalen welke software daar nog voor nodig is.
Mijn verwachting is dat die lijst een stuk korter wordt dan de lijst met tools die veel accountantskantoren vandaag hebben. De echte impact van AI op auditsoftware zou daarom wel eens minder kunnen zitten in het slimmer maken van iedere bestaande applicatie en veel meer in de vraag welke applicaties in een opnieuw ontworpen auditproces nog werkelijk toegevoegde waarde hebben.
Dat lijkt mij uiteindelijk een veel interessantere discussie.
Mijn Happy Audit Tool: