In het eerste deel van dit drieluik schreven we over Data Driven Audit. Over een controleaanpak waarin we niet alleen kijken naar de jaarrekening en de posten die daarin zijn opgenomen, maar juist proberen te begrijpen hoe die cijfers gedurende het jaar zijn ontstaan. Dat betekent dat we processen, transactiestromen en onderliggende data analyseren en proberen de route te volgen van de operationele werkelijkheid naar de financiële verantwoording.
Die manier van werken staat binnen Coney Minds niet op zichzelf. Achter Data Driven Audit zit een bredere visie die teruggaat tot de oprichting van ons kantoor in 2005. Die visie hebben we destijds Happy Land genoemd.
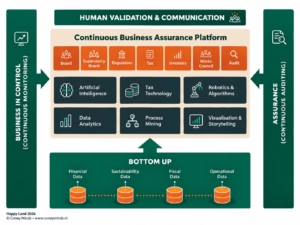
De naam klinkt misschien wat luchtig, maar het idee erachter is wezenlijk. Een onderneming wordt van binnenuit voortdurend bestuurd en bewaakt. Management, finance en controllers willen begrijpen hoe de onderneming presteert, waar risico’s ontstaan, welke processen afwijken en in hoeverre beheersmaatregelen werken. Tegelijkertijd kijken verschillende partijen van buiten naar dezelfde onderneming. Denk aan de externe accountant, fiscalist, raad van commissarissen, aandeelhouders, financiers en toezichthouders. Zij hebben ieder hun eigen verantwoordelijkheid en informatiebehoefte, maar kijken uiteindelijk naar dezelfde organisatie.
De gedachte achter Happy Land was dat die interne en externe wereld veel beter op elkaar kunnen aansluiten dan traditioneel vaak het geval is.
De onderneming kijkt voortdurend naar zichzelf
Een onderneming wacht vanzelfsprekend niet tot het einde van het boekjaar om te bepalen hoe het ervoor staat. Een CFO wil gedurende het jaar inzicht in omzetontwikkeling, marge, cashflow en werkkapitaal. Een controller wil begrijpen waar processen vertragen of afwijken. Management wil kunnen beoordelen of risico’s toenemen en of belangrijke beheersmaatregelen daadwerkelijk functioneren.
Dat interne perspectief hebben wij altijd aangeduid als Ongoing Monitoring. Het gaat daarbij om het periodiek of continu volgen van prestaties, risico’s, processen en controls, op basis van de informatie die in de onderneming zelf beschikbaar is.
Dat hoeft niet te betekenen dat alles realtime wordt gevolgd of dat iedere onderneming tientallen dashboards nodig heeft. Het gaat er vooral om dat de organisatie op een gestructureerde manier gebruikmaakt van haar eigen data om beter te kunnen sturen en beheersen. Financiële data kan daarbij worden gecombineerd met operationele, fiscale en duurzaamheidsdata. Data-analyse, process mining en visualisatie kunnen helpen om ontwikkelingen, patronen en afwijkingen zichtbaar te maken.
Het vertrekpunt blijft echter de informatiebehoefte van de onderneming zelf. Welke ontwikkelingen moeten we tijdig zien? Welke risico’s willen we kunnen volgen? Welke processen zijn kritisch? Welke controls willen we aantoonbaar monitoren? Technologie ondersteunt die vragen, maar bepaalt ze niet.
Externe partijen kijken naar dezelfde werkelijkheid
Naast het interne perspectief bestaat de wereld van externe verantwoording en assurance. De accountant beoordeelt de financiële verantwoording, de raad van commissarissen houdt toezicht op bestuur en risico’s, financiers volgen de financiële positie en toezichthouders kunnen aanvullende eisen stellen aan informatie en beheersing.
Historisch zijn rondom die verschillende verantwoordelijkheden ook verschillende informatiewerelden ontstaan. Finance maakt managementrapportages, risk houdt eigen registraties bij, internal audit voert eigen onderzoeken uit en de externe accountant bouwt zijn controledossier. Daarbij wordt vaak voor iedere toepassing opnieuw informatie verzameld, bewerkt en geïnterpreteerd.
Juist daar zagen wij destijds ruimte voor een andere benadering. Niet door rollen of verantwoordelijkheden door elkaar te laten lopen, maar door veel meer gebruik te maken van dezelfde onderliggende processen en data.
Management blijft verantwoordelijk voor de onderneming en voor de interne beheersing. De accountant blijft onafhankelijk en moet zelfstandig voldoende en geschikte controle-informatie verkrijgen. Die scheiding is essentieel. Tegelijkertijd hoeft onafhankelijkheid niet te betekenen dat beide partijen los van elkaar een volledig beeld van de onderneming opbouwen.
Onder beide perspectieven liggen immers dezelfde bedrijfsprocessen. Een order wordt vastgelegd, een product of dienst wordt geleverd, een factuur wordt verzonden, een betaling wordt ontvangen en de transactie wordt verwerkt in de administratie. Intern wordt die keten gevolgd om prestaties en processen te begrijpen. Extern kan diezelfde keten relevant zijn om te beoordelen of de financiële verantwoording betrouwbaar tot stand is gekomen.
Daarmee ontstaat de kern van Happy Land: niet één gezamenlijke verantwoordelijkheid, maar wel een gedeelde feitelijke basis waarop verschillende verantwoordelijkheden aansluiten.
Ongoing Monitoring en Ongoing Auditing
In onze oorspronkelijke visual stonden daarom twee perspectieven tegenover elkaar. Aan de ene kant Business in Control, met Continuous Monitoring. Aan de andere kant Assurance, met Continuous Auditing. Daartussen stond een omgeving waarin verschillende databronnen en analysetechnieken samenkwamen.
Opvallend is dat veel begrippen uit die oude visual nog steeds herkenbaar zijn. Data analytics, process mining, visualisation, robotics en artificial intelligence stonden toen al in het model. De technieken zijn sindsdien enorm veranderd, maar de achterliggende gedachte nauwelijks.
Ondernemingen beschikken inmiddels over veel meer data en betere mogelijkheden om die data te analyseren. Process mining kan zichtbaar maken hoe processen in werkelijkheid verlopen. Dashboards kunnen ontwikkelingen in KPI’s snel tonen. Data-analyse maakt het mogelijk om complete populaties te onderzoeken. AI kan ondersteunen bij het toegankelijk maken en interpreteren van grote hoeveelheden informatie.
Daardoor wordt Ongoing Monitoring steeds beter uitvoerbaar. En zodra een onderneming gedurende het jaar beter zicht heeft op haar processen, risico’s en controls, ontstaat vanzelf de vraag wat dat betekent voor externe assurance.
De accountant kan interne monitoring niet zonder meer overnemen als controle-informatie. Hij zal moeten beoordelen hoe die informatie tot stand komt, hoe betrouwbaar de onderliggende data is en welke aanvullende werkzaamheden nodig zijn. Maar wanneer de organisatie haar eigen informatievoorziening goed heeft ingericht, kan die omgeving wel degelijk een belangrijk vertrekpunt vormen voor een data-gedreven controle. Daarmee raakt Happy Land direct aan Data Driven Audit.
Data Driven Audit als onderdeel van een bredere visie
In het eerste deel van dit drieluik beschreven we hoe wij binnen de audit proberen complete transactiestromen en populaties te begrijpen voordat we bepalen waar aanvullende controlewerkzaamheden nodig zijn. Vanuit Happy Land bekeken is dat logisch, omdat de accountant daarmee steeds dichter aansluit op dezelfde operationele werkelijkheid die de onderneming gedurende het jaar zelf gebruikt voor sturing en beheersing.
Neem bijvoorbeeld het order-to-cashproces. Een CFO kan dat proces analyseren om inzicht te krijgen in omzetontwikkeling, marges, klantgedrag en werkkapitaal. Een controller kan dezelfde keten bekijken om inefficiënties en uitzonderingen te vinden. De accountant kan die transactiestroom analyseren vanuit risico’s rond omzetverantwoording, volledigheid, juistheid en cut-off.
De vragen verschillen, maar de onderliggende processen en databronnen zijn dezelfde. Daardoor ontstaat de mogelijkheid om informatie veel consistenter te gebruiken en om minder afhankelijk te worden van afzonderlijke momentopnames en losstaande analyses.
Dat betekent overigens niet dat iedere interne analyse ook relevant is voor de audit. De accountant zal steeds zelf moeten bepalen welke informatie bruikbaar is en welk aanvullend bewijs nodig is. Het punt is vooral dat de organisatie en haar externe stakeholders niet noodzakelijkerwijs vanuit volledig gescheiden informatiewerelden hoeven te werken.
Het gaat niet om zoveel mogelijk technologie
Bij dat alles ligt een risico op de loer. Een datagedreven omgeving kan gemakkelijk worden vertaald naar meer dashboards, meer tools en meer automatisering. Dat is niet wat Happy Land beoogt.
De vraag is niet hoeveel technologie een organisatie gebruikt, maar of zij met haar informatievoorziening beter in staat is om prestaties, risico’s en beheersing te begrijpen. Soms is daarvoor een dashboard nuttig. Soms een periodieke analyse. Soms process mining. Soms een geautomatiseerde control. En soms is een gesprek over een opvallende afwijking belangrijker dan welk model dan ook.
Daarom blijft menselijke beoordeling een centrale rol spelen. Data kan patronen laten zien, technologie kan afwijkingen signaleren en AI kan ondersteunen bij analyse en interpretatie. Maar mensen bepalen welke vragen relevant zijn, welke context nodig is en welke conclusie gerechtvaardigd is. Dat geldt voor management en controllers, maar evenzeer voor accountants.
Een visie die technologisch steeds beter uitvoerbaar wordt
Toen we deze visie rond de start van Coney Minds ontwikkelden, liepen de ambities voor een belangrijk deel vooruit op de technische mogelijkheden. Data uit verschillende systemen ontsluiten was complexer, process mining stond nog in de kinderschoenen en veel analyses moesten specifiek worden gebouwd.
Inmiddels zijn veel van die belemmeringen kleiner geworden. Systemen zijn beter toegankelijk, databronnen kunnen eenvoudiger worden gecombineerd en analysetechnieken zijn krachtiger geworden. Daardoor kan een onderneming haar eigen processen en beheersing op een veel systematischer manier volgen dan twintig jaar geleden.
Dat maakt de oorspronkelijke gedachte achter Happy Land relevanter dan ooit. Niet omdat iedere organisatie naar een vorm van permanente controle moet streven, maar omdat het verschil tussen intern monitoren en extern verantwoorden kleiner wordt wanneer beide zijn gebaseerd op dezelfde goed ingerichte dataomgeving.
Voor ondernemingen betekent dat dat zij sneller kunnen begrijpen wat er gebeurt en eerder kunnen bijsturen. Voor toezichthouders en commissarissen betekent het dat informatie over prestaties en risico’s beter onderbouwd kan worden. Voor accountants betekent het dat zij kunnen aansluiten op een organisatie die haar processen en data zelf aantoonbaar beter begrijpt.
Happy Land als verbindende gedachte
Happy Land is daarom geen softwareplatform en ook geen eindmodel dat voor iedere organisatie hetzelfde moet worden ingericht. Het is vooral een visie op de manier waarop interne sturing, beheersing en externe assurance met elkaar samenhangen.
Binnen de onderneming ontstaat voortdurend informatie over prestaties, risico’s, processen en controls. Die informatie helpt management om de organisatie te besturen. Externe partijen gebruiken informatie over diezelfde organisatie om toezicht te houden, verantwoording te beoordelen of assurance te verschaffen.
Wanneer beide werelden kunnen steunen op een sterke en betrouwbare datafundering, ontstaat een betere aansluiting tussen de manier waarop een onderneming zichzelf begrijpt en de manier waarop zij zich naar buiten verantwoordt.
Dat is ook de reden waarom Data Driven Audit binnen Coney Minds nooit alleen een technische controleaanpak is geweest. Het is onderdeel van een bredere visie op hoe organisaties hun eigen data kunnen gebruiken en hoe externe assurance daar vervolgens verantwoord op kan aansluiten. Die visie noemden we in 2005 Happy Land.
Twintig jaar later is de technologie een stuk verder.
De achterliggende vraag is nog steeds dezelfde;
Hoe zorgen we ervoor dat wat een organisatie intern weet, monitort en beheerst zo goed mogelijk aansluit op wat de buitenwereld terecht van haar wil weten?
